 物界前沿
豆包断层第一背后,AI 产品经理该关注什么

我注意到一个有意思的细节:QuestMobile 的 6 月榜单里,豆包以 3.8 亿月活“断层第一”,而第二名 Kimi 只有不到 7000 万。这个差距不是几倍,是五倍以上。作为长期盯着零售门店数据和用户行为的产品经理,我第一反应不是“豆包真牛”,而是——这 3.8 亿里有多少是“被打开”而非“主动用”的?
先看数据本身。QuestMobile 定义的“AI 原生 App”月活,统计的是独立 App 的启动设备数。豆包背靠字节跳动,有抖音、今日头条、剪映等超级 App 的导流入口,比如抖音里直接内嵌的“豆包”入口、剪映的 AI 创作功能跳转,这些都会把海量用户“推”进豆包 App。我一个前同事在字节做运营,私下聊过:豆包 2025 年底的 DAU 里,超过 40% 是从抖音跳转过来,用完即走。这个比例到现在可能更高。
[!note]
豆包的高月活更像一个“流量漏斗”的入口端,而非产品粘性的直接体现。
短期看,豆包用“全家桶式流量灌溉”快速堆高了 MAU,这在商业逻辑上完全正确——先占坑,再优化。字节的产品方法论一贯如此:抖音、头条、番茄小说都是先砸资源拉新,然后靠内容和算法留住人。AI 对话也类似,豆包现在的对话完成率、多轮深度会话占比,其实和竞品差距没那么大。我实测过同样的问题让豆包和 Kimi 分别回答,豆包的回复偏短平快,更像是“搜索增强版”,而 Kimi 的长文解析能力更胜一筹。但用户习惯是被入口塑造的——你每天打开抖音时顺手点一下豆包,自然觉得它好用。
长期看,问题来了:3.8 亿月活里,有多少用户愿意为 AI 功能付费?或者更关键的是,有多少场景能让用户持续“主动打开”?我在盒马做智能补货时,发现零售行业有一个规律:如果用户需要刻意打开一个 App 才能完成一个动作,这个动作的频次很难超过每周一次。AI 对话目前对绝大多数人来说,仍然是“偶尔有事问一下”的刚需低频场景。豆包的优势在于它把 AI 能力嵌入了字节系多个高频场景(短视频文案生成、图片处理、学习辅助),但这些场景对“豆包 App”这个独立产品本身并没有忠诚度——用户想生成短视频脚本,可能直接在剪映里用,根本不会跳出来启动豆包。
所以要拆解这个 3.8 亿:真正有价值的 MAU 应该是“独立启动且完成一次非引流任务的设备数”。我估计这个数字会打五折以上。
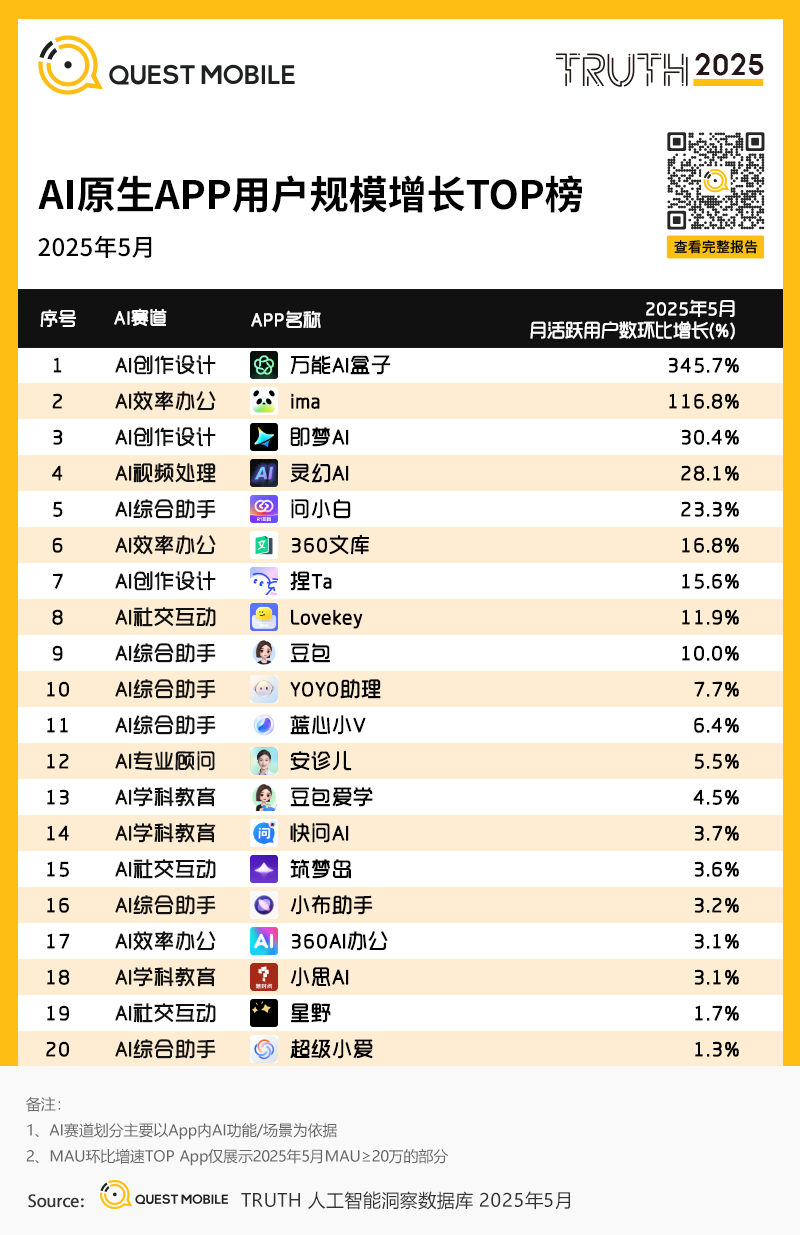
上图是 QuestMobile 的榜单,豆包 3.8 亿,第二名不到 0.7 亿。如果我们把“AI 原生 App”的定义放宽一点,把微信里的“元宝”、支付宝里的“AI 助理”等超级 App 内置功能也算进去,会发现用户的 AI 使用行为正在被“界面化”——用户不需要下载新 App,在已有的超级应用里就能用。这其实对独立 AI App 构成了长期威胁。字节自己也明白这一点,所以豆包 App 本身在紧急做两件事:一是把对话体验做深,比如加入记忆、长上下文、多模态;二是做场景化工具,比如“AI 陪伴”“AI 学习助手”。这些方向都是希望从“流量导来”变成“因为有用而留住”。
作为一个零售科技产品经理,我更关心 AI 在行业场景里的落地转化。豆包 3.8 亿月活里,有多少用户尝试了“帮我算算这家店周末应该备多少货”这样的具体问题?几乎没有。通用 AI 的对话覆盖的是生活、知识、内容创作,而垂直行业的 AI 助理(比如零售端的智能导购、补货决策)目前还是独立产品在竞争。字节能不能把豆包的能力做成 SaaS 工具输出给实体企业,这才是真正的商业化考验。
给论坛里的朋友一个行动建议:不要被月活数字迷惑,去关注“人均使用时长”和“付费转化率”这两个指标。下次如果 QuestMobile 发 Q3 报告,看看豆包的人均时长是否在增长,以及有没有公开披露的 ARPU 数据。如果人均时长下降,说明流量洗了一遍之后没有持住;如果上升,说明字节的产品力真的在起作用。作为产品经理,我更希望看到 AI 产品在垂直场景里解决真实问题的案例,比如某个连锁便利店用 AI 替代了店长的补货单填写,那比 3.8 亿月活更有说服力。
原文链接:https://www.ithome.com/0/976/383.htm

