 物界前沿
一家年亏420亿美元的公司,凭什么对标SpaceX的750亿IPO

昨晚翻Bloomberg的推送,标题就挺提神:Anthropic想匹配甚至超过SpaceX的IPO规模。SpaceX那个纪录是人类历史上最大的一次上市融资。紧接着后面一句更刺激:Anthropic最快本月底就公开递交文件。我第一反应是,这时间点掐得也太紧了。SpaceX的文件前脚刚递进去,你后脚就放风说要压过它,这不是融资,这是叫阵。
先把已知的信息摆一摆。Anthropic这边是摩根士丹利、高盛、摩根大通三家在操刀,后续可能还有别家加入。目标很明确,匹配或超过SpaceX的纪录。但数字背后藏着一个让人不太舒服的事实:这家公司2025年净亏损数据惊人,是前一年的五倍。亏损五倍于前年增速,然后说要搞史上最大IPO,这两个事搁一块,怎么看都觉得别扭。
我花了半个晚上把能查的公开资料捋了一遍,越捋越觉得这事有意思的地方不在钱,在于它暴露了这轮AI资本叙事已经进入了一个什么阶段。做空报告那套逻辑在AI这行早就失灵了,现在衡量一家公司值多少钱,看的是你烧钱的速度够不够快。烧得慢的,资本觉得你没野心;烧得快的,估值反而往上走。Anthropic用高额亏损换来了对标史上最大IPO的底气,这套玩法放在五年前的资本市场是不可想象的。
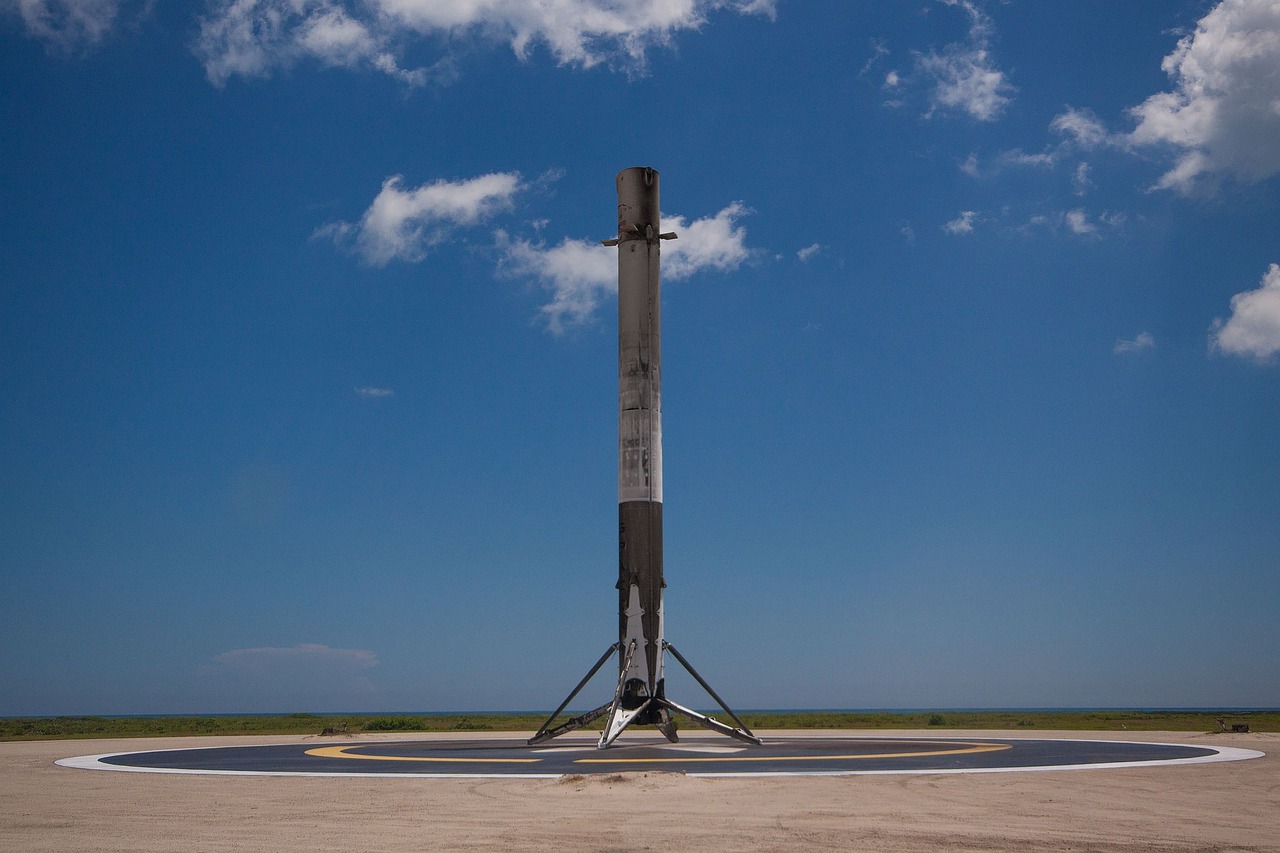
SpaceX抢先递表这件事,也值得说道说道。火箭回收支架的照片在网上传了一整天,Musk把IPO文件递进去的时候,估计Anthropic那边正在开承销商会议。这两家公司代表了两种完全不同的估值逻辑:SpaceX卖的是物理世界的垄断地位,一枚火箭打上去,回收,再打上去,每一发都在积累工程壁垒。Anthropic卖的是智能时代的入场券,Claude这条产品线我用了差不多一个月,说实话日常写稿、分析数据确实省事,但这和资本市场上讲的星辰大海是两码事。
我把两家公司的公开信息放在一起看了下:
| 项目 | SpaceX | Anthropic |
|---|---|---|
| IPO状态 | 已提交文件 | 计划本月底申报 |
| 目标规模 | 创纪录规模 | 匹配或超过 |
| 承销配置 | 未知 | 大摩、高盛、摩根大通 |
| 最新财务 | 未披露 | 2025年净亏损高企 |
表格一拉出来,问题就清楚了。SpaceX的规模对应的是已经跑通的赚钱模式,星链的收入、火箭的复用效率,都是有账可查的。Anthropic这边对应的是什么?是这个月刚刚交出来的亮眼季度财报,是投资人心里那杆秤开始往AI倾斜。但亏损五倍于前年这个事实,说明成本曲线的斜率比收入曲线还要陡。DeepSeek那边用十分之一的成本跑出相近的效果,这已经不是新闻了。我这两年跑产业调查,见过太多靠叙事撑起来的估值,最后兑现的没几个。
不过话说回来,Anthropic这个目标也不是纯拍脑袋。三家顶级投行同时坐镇,它们对市场承接力的判断比普通分析师要准得多。我认识的一个在卖方做科技股的朋友说,现在全球钱没处去,AI标的就这几个,散户和机构都在场外排队。这种供求关系下,Anthropic提出这个规模是精确计算过的报价。它知道自己亏得越多,故事越完整,资本的胃口被喂得越大。
但有一点我始终存疑。SpaceX抢先递表,市场胃口就这么大,同一时间两个万亿级IPO抢资金池,后发的那个势必要承压。Anthropic选择这个时间点硬碰硬,要么是对自己的订单簿极有信心,要么是不得不打这一仗。毕竟它的竞争对手OpenAI也在排队,这轮AI IPO窗口期可能就这么两三个月,谁先上谁就占住身位。晚一步,故事还是那个故事,池子里的水就不一定够了。
我这边测下来,Anthropic的产品力确实在同级别里算能打的,但这和它能否成为史上最大IPO是两套评价体系。一个看模型智商,一个看账簿上的算术,两件事硬要拧在一起,中间全靠投行的嘴和市场的情绪撑着。情绪这东西,来得快也去得快。月底要是真递了文件,招股书里的风险提示部分,可以拿来下酒。
就看那个数字敢不敢照着那个目标往上写了。
 本文编译自 Bloomberg Tech,原文:https://www.bloomberg.com/news/videos/2026-08-21/can-anthropic-beat-spacex-s-record-ipo-size-video
版权归原作者所有,本文为基于公开报道的编译与独立分析。

