 物界前沿
五百万美元背后的换轨:Grounded给改装车市场算了一笔聪明账

上个月在底特律跟一个做车队的创始人吃饭,他跟我说了一个有意思的细节:他们公司手里的燃油货车,改一套货架和内部布局,要等三个星期。不是改装厂没产能,是没人愿意接这种单。相比之下,定制电动货车反而好谈,因为新造的车从出厂就预留了改装接口。我听完就记住了,这背后其实是整个商用车后市场的一个结构性空档。结果这周就看到Grounded融资的消息,五百万美元,专门做电动和燃油货车的定制改装。时间点刚好对上。
先说结论:Grounded这个案子,我看重的不是五百万美元本身,而是它把业务从纯电动扩展到燃油车这个动作。这比融资金额重要得多。
这家公司2022年成立,最初的核心叙事是定制电动货车。但后来加上燃油车,从投资人的角度看,其实是意识到了一件事:电动货车在中短途配送场景里的渗透确实在涨,但存量市场里绝大多数的车还是烧油的。车队运营者的真实决策逻辑是,我手里这批燃油车还得再跑三五年,你不能只告诉我电动化之后怎么改,你得告诉我现有的车怎么办。如果能用同一套标准化方案同时服务电动和燃油车,市场空间就完全不是同一个量级了。
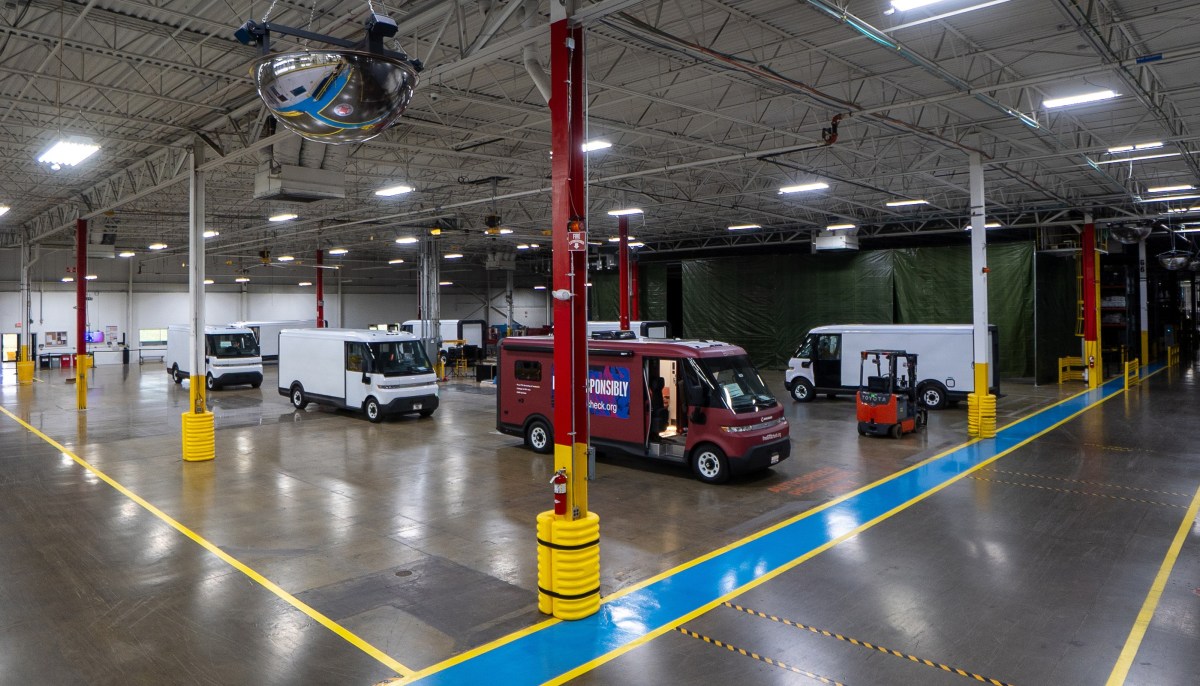
这个赛道有意思的地方在于,它干的活听起来不性感,就是给货车内部装架子、装地板、改布局,但底层逻辑跟软件行业的中间件很像。整车厂不干这个,因为每辆车的配置都不一样,定制化意味着低毛利和交付不可控。传统的改装厂倒是能干,但手艺活居多,小作坊模式,一套图纸吃遍天,质量参差不齐。中间缺的就是一个能标准化、能规模化、还能跟车企定制流程衔接的角色。
Grounded赌的就是这个生态位。
从估值逻辑上讲,改装车这个生意放在传统汽车后市场里,估值天花板很低,因为你对标的最高也就是那些区域性的改装服务商,加上零部件分销,撑死几十亿美元的市值空间。但如果把它重新定位成商用车终端场景的基础设施,甚至可以说它是车队运营商和主机厂之间的适配层,估值逻辑就变了。
就像我们看AI工具链,不按开发工具估值,按中间件估值,同一家公司估值可以差出五倍。Grounded现在的商业模式,本质上是在帮车企解决一个它们不愿意自己碰的问题:终端客户的需求高度碎片化,无法用一个SKU通吃。
不过也有风险点。第一是这个市场的竞争壁垒看起来没那么高,资本门槛不高,技术门槛主要在供应链管理能力和渠道关系。五百万美元的融资规模本身就是个信号。说实话,这个体量在汽车产业链里不算大钱,说明投资人也在试探,大家看好的是方向,但还没想清楚终局。底特律这个地理标签,既是优势也是局限。优势是靠近传统汽车产业的供应链和人才池,局限是如果未来想服务西海岸的新势力车企,物流和服务半径都是问题。
但我觉得最值得玩味的是Grounded的扩张顺位。一开始讲故事的时候只讲电动化,拿到钱之后立刻补上燃油车的业务线。这个换轨动作,说明创始团队对市场的理解比很多造车新势力要清醒。过去几年,几乎所有跟电动化沾边的创业公司都在讲纯电叙事,仿佛燃油车已经明天就要退出历史舞台。事实是,商用车的置换周期比乘用车长得多,对一个车队老板来说,一台燃油货车只要能跑,就还有价值,改装成本如果显著低于换车成本,这笔账就值得算。
说白了,Grounded做的就是帮车队老板把账算明白的生意。对投资人来说,这个位置比做自动驾驶的还安全,因为它不赌电动和燃油谁赢,它赌的是不管哪种动力形式胜出,后市场都需要有人干脏活累活。
五百万美元不大,但方向感是对的。商用车的钱一直不在造车上,在运营和维护里。往这个方向走,这个赛道的天花板才够高。
 本文编译自 TechCrunch,原文:Detroit startup Grounded raises $5M to customize electric and gas-powered vans | TechCrunch
版权归原作者所有,本文为基于公开报道的编译与独立分析。

