 物界前沿
500亿美金进场,AI基建终于从军备竞赛变成资产证券化

这篇文章最有价值的信息是华尔街那帮人终于找到了一个能把AI算力包装成可估值资产的办法。Apollo、BlackRock、Blackstone这些名字一出来,我就知道这事不简单。他们是来收租的。
我上周跟一个做数据中心的朋友聊,他说现在建一个万卡集群的账算下来,电费加折旧加运维,每张卡每天的成本大概在八到十美金。但问题是,你签了五年的算力合同,客户第二年说不要了怎么办?这玩意儿不像写字楼,还能改成商场。芯片迭代太快,三年后H100就是个电子垃圾。所以之前银行不敢碰这个赛道,关键在于不知道怎么定价。
现在Nvidia拉上六大机构搞这个500亿的盘子,本质上是把算力当成了商业地产来估值。你签了长期租约,我根据租约现金流做资产证券化,风险分散到债券市场。这个逻辑在商业地产和收费公路上跑了几十年,成熟得很。但AI基建不是收费公路,最核心的风险恰恰在这里。
我注意到一个细节,Nvidia自己也在跟OpenAI谈,要给一个250亿美元的10GW数据中心项目做担保。这个信号很微妙。卖铲子的开始给挖矿的做担保,说明需求端的信用还不够硬,需要供给端来背书。这在地产行业有个对应的词,叫开发商给按揭做担保,通常是楼盘不好卖时候的招数。
不过话说回来,Nvidia这步棋从财务角度看是聪明的。与其让客户因为融不到资而砍单,不如自己下场帮他们解决融资问题。这样既保住了销售,又能把整个生态捆绑得更紧。但对于我们做投资的人来说,要问一个更本质的问题:这500亿的底层资产,也就是那些数据中心,未来到底能产生多少真实的现金流来覆盖融资成本?
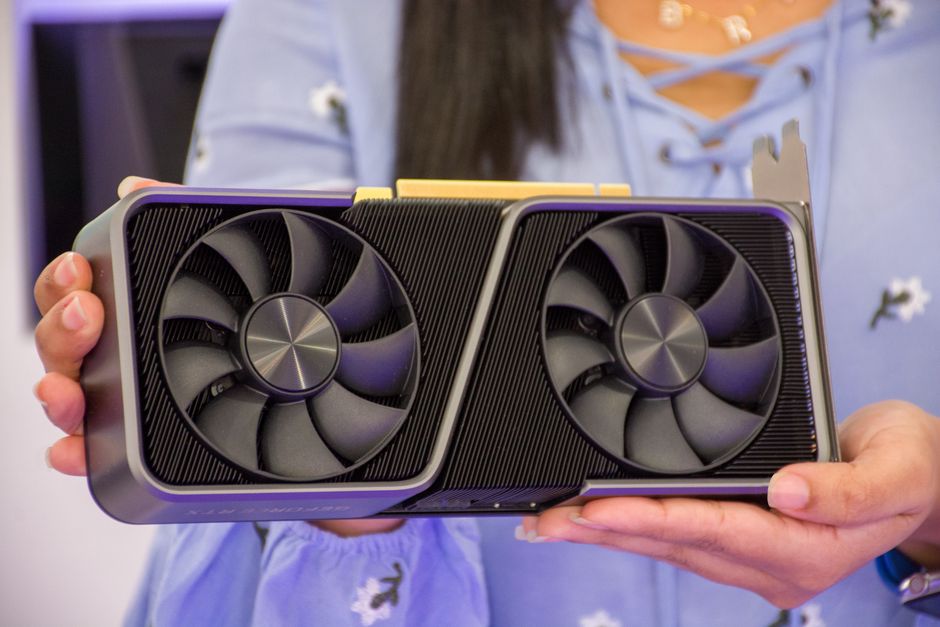
我这边测下来的判断是,中短期内现金流没问题。大厂和AI实验室的算力合同还在签,价格虽然从高点回落了一些,但毛利率还是高得离谱。风险在三年以后。那时候第一轮大规模采购的GPU开始进入淘汰周期,新一代芯片的能效比翻倍,老算力的租金就得打骨折。如果这些资产证券化产品恰好在那时候到期,估值模型里的残值假设就要出问题。
另一个值得注意的点是,这次参与的都是传统的资产管理巨头,不是科技圈的私募基金。他们做尽职调查的套路我大概猜得到,看合同、看现金流、看客户信用评级,但大概率不会深入研究芯片的迭代曲线和能耗比变化。信息不对称带来的定价偏差,可能反而是一些机会。
回到投资判断上,Nvidia的护城河还在加深,这次融资安排等于把一部分金融风险转嫁给了华尔街,自己只承担技术风险。技术风险是它的主场,问题不大。我更关注的是那些被这500亿吸引进来的中小投资者,他们买的AI基建债券,可能包含着没有被充分定价的技术迭代风险。
行动建议就一句话:如果你想配置AI赛道,直接买Nvidia的股票比买那些AI基建基金更安全。前者是主动风险,后者是被动踩雷。
 本文编译自 Hacker News,原文:Nvidia gets $500bn from major investors to develop AI infrastructure
版权归原作者所有,本文为基于公开报道的编译与独立分析。

