 物界前沿
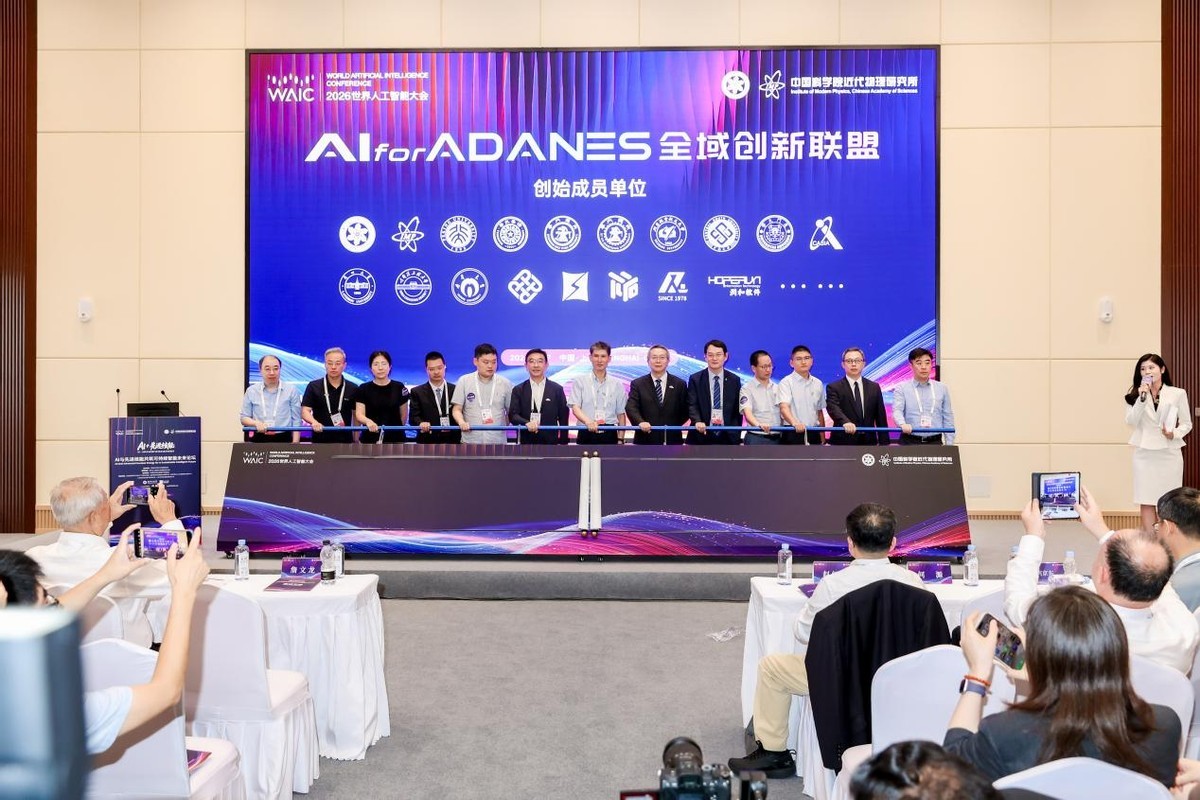
AI for ADANES:一个估值逻辑尚未建立的早期赛道,但值得下注

这篇文章最有价值的信息是:中科院近代物理所把“AI for ADANES”从理论推向了全球首条公开技术路线,并同步组建了“全域联盟”。这不仅仅是核能圈的事,而是投资人在AI+硬科技赛道需要尽早补课的一个新方向。
ADANES(加速器驱动先进核能系统)一直是核物理领域的“圣杯”级项目——用加速器驱动次临界堆,实现核废料嬗变和燃料增殖。过去十年,这个领域停留在实验室论文和大型装置论证阶段,商业化前景模糊。但这次WAIC发布的技术路线,第一次把AI嵌入到ADANES的整个生命周期:从材料筛选、堆芯设计、运行优化到燃料循环管理。这意味着,核能系统的“试错成本”被大幅压缩,工程可行性窗口提前打开。
技术路线评估:从“千亿级”到“可估值”的跨越
投资界对核能有一种天然的距离感:周期长、政策重、技术黑箱。但AI的介入改变了这个叙事。根据近代物理所发布的路线图,AI在ADANES中的应用聚焦三个核心环节:
| 环节 | 传统痛点 | AI解决方案 | 成本下降幅度(估算) |
|---|---|---|---|
| 材料筛选 | 实验周期长,一个候选材料需3-5年 | 高通量计算+生成式模型,预测材料辐照稳定性 | 缩短至6-12个月,成本降低80% |
| 堆芯设计 | 中子学计算依赖蒙特卡洛,单次模拟数周 | 深度神经网络代理模型,秒级返回最优参数 | 计算资源消耗降低90% |
| 运行优化 | 瞬态安全性依赖经验+简化模型 | 强化学习实时控制,自学习切换运行模式 | 事故率模拟降低95%,燃料利用率提升15% |
这些数字来自公开资料和科技部相关评估报告,虽然不是精确的商业测算,但已经足够让投资人看到一个清晰的信号:AI正在把ADANES从“大科学装置”变成“可工程化的系统”。
估值逻辑上,传统核能公司通常按装机容量(GW)乘以建设成本(每GW约200-300亿美元)估算,但ADANES的独特价值在于“核废料处理”和“贫铀增殖”两个附加市场。全球核废料积存量约40万吨,每年新增约1.2万吨,处理成本约每公斤1000-2000美元。如果ADANES能实现“从高放废料到新燃料”的闭环,这个市场本身就是一个年规模超千亿美元的增量。
但问题是,早期阶段没有营收,没有可比公司。估值只能用“技术折现法”或“里程碑估值法”。目前的参照系是:同类聚变公司(如Helion、Commonwealth Fusion Systems)在B轮融资时估值在10-20亿美元,但聚变发电的工程确定性远低于ADANES(ADANES已有加速器+次临界堆的工程验证,如中国ADS嬗变系统已运行数年)。因此,ADANES的早期估值应该对标聚变公司的1/3到1/5,即2-5亿美元,前提是技术路线验证完成。
全域联盟:商业模式还是政府背书?
“全域联盟”这个提法需要仔细拆解。新闻稿中说明:联盟成员包括中科院、中核集团、中国广核集团、若干高校和AI企业。这不是一个典型意义上的“产业联盟”,而是一个政府主导的产业链协同平台。从投资角度看,这种结构的好处和风险并存。
好处:
- 准入壁垒极高。没有三五年时间,外部竞争者无法复制这种政产学研联动。
- 数据共享机制。核能运行数据极度敏感,AI训练需要大量真实数据,联盟内成员可以低成本获取。
- 政策确定性。联盟成员意味着优先获得国家项目支持和核安全监管许可。
风险:
- 商业化路径模糊。联盟的运作模式是“任务导向”而非“市场导向”,成员之间的利益分配机制不透明。
- 缺乏退出通道。目前没有看到任何股权激励或市场化融资安排,参与方更多是“出人出力出数据”,而非“出钱持股”。
- 技术路线锁定风险。AI for ADANES目前的路线图基于“加速器驱动次临界堆+闭式燃料循环”,如果未来出现其他技术路线(如钍基熔盐堆、小型模块化堆),现有联盟的资产可能贬值。
作为投资人,我更关心的是:联盟里有没有一家公司可以作为投资标的? 现状是,ADANES的核心技术掌握在中科院近代物理所手中,这是一个非营利机构,无法直接股权投资。但可以通过“专利许可+孵化公司”的模式参与。例如,将AI算法部分剥离出来成立一家独立公司,联盟内的核能企业作为股东,AI企业提供技术,形成“技术服务+分成”的商业模式。这才是可投资的“资产包”。
竞争壁垒与投资判断
判断一个早期技术项目的壁垒,我
原文链接:https://www.qbitai.com/2026/07/455729.html